Impacto Euríbor 4,5% en Hipoteca Media Española (T1 2026): Análisis y Estrategias
Anúncios
Impacto de la Subida del Euríbor al 4,5% en la Hipoteca Media Española en el Primer Trimestre de 2026: Análisis y Estrategias
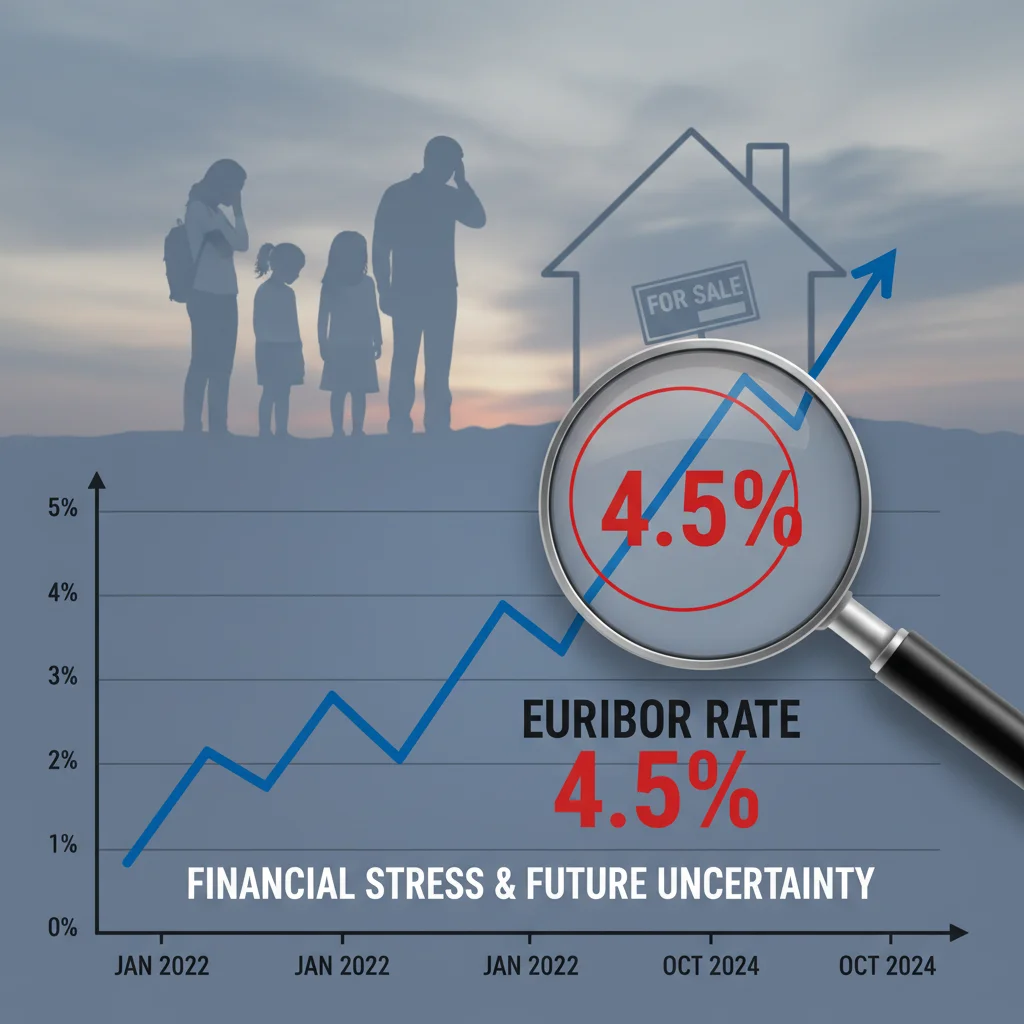
El mercado hipotecario español se encuentra en un constante estado de evolución, influenciado por factores macroeconómicos globales y decisiones de política monetaria. En los últimos años, hemos sido testigos de fluctuaciones significativas en el Euríbor, el índice de referencia más utilizado para las hipotecas a tipo variable en España. La incertidumbre sobre su futuro sigue siendo una preocupación central para millones de hogares. En este artículo, analizaremos en profundidad el posible impacto del Euríbor al 4,5% en la hipoteca media española para el primer trimestre de 2026, desglosando las implicaciones económicas y ofreciendo estrategias prácticas para mitigar sus efectos.
Anúncios
La vivienda es, para la mayoría de las familias, la inversión más importante de sus vidas. Un cambio en las condiciones de financiación puede tener un efecto dominó en la economía doméstica, afectando desde el poder adquisitivo hasta la capacidad de ahorro. Comprender cómo una subida del Euríbor a niveles del 4,5% podría manifestarse en las cuotas mensuales es crucial para una planificación financiera adecuada.
Desde la crisis financiera de 2008, el Euríbor ha experimentado un viaje turbulento, pasando por períodos de tipos negativos que aliviaron la carga financiera de muchos hipotecados, hasta su reciente repunte. Este resurgimiento ha puesto de manifiesto la vulnerabilidad de las hipotecas variables y la necesidad de una gestión proactiva. Si las previsiones apuntan a que el euríbor 4,5% hipoteca podría ser una realidad en 2026, es imperativo que los consumidores estén informados y preparados.
Anúncios
El Euríbor: Un Vistazo Histórico y Proyecciones Futuras
El Euríbor, o Tipo Europeo de Oferta Interbancaria, es el tipo de interés al que un gran número de bancos europeos se prestan dinero entre sí. Su valor se calcula diariamente y sirve como referencia principal para la mayoría de las hipotecas a tipo variable en la Eurozona. Históricamente, el Euríbor ha reflejado las decisiones de política monetaria del Banco Central Europeo (BCE), así como las expectativas del mercado sobre la inflación y el crecimiento económico.
Durante la década de 2010 y principios de los 2020, el Euríbor se mantuvo en niveles históricamente bajos, incluso negativos, como resultado de las políticas del BCE para estimular la economía y combatir la deflación. Esta situación permitió a muchos hipotecados disfrutar de cuotas reducidas y facilitó el acceso a la financiación para la compra de vivienda. Sin embargo, la escalada inflacionaria post-pandemia y la guerra en Ucrania forzaron al BCE a implementar una serie de subidas de tipos de interés sin precedentes, lo que provocó un rápido ascenso del Euríbor.
Las proyecciones para el primer trimestre de 2026, que sitúan el euríbor 4,5% hipoteca, se basan en una combinación de factores. Por un lado, la persistencia de la inflación, aunque moderada, podría llevar al BCE a mantener tipos de interés elevados durante más tiempo del esperado. Por otro lado, la fortaleza o debilidad de la economía europea también jugará un papel crucial. Si bien un crecimiento robusto podría mitigar la necesidad de subidas adicionales, una recesión podría presionar al BCE a revisar su postura. No obstante, en este escenario, nos enfocamos en la posibilidad de que el Euríbor alcance el 4,5% y qué significa esto para la hipoteca media.
Es importante destacar que estas proyecciones son siempre estimaciones y están sujetas a cambios. El entorno económico es dinámico y eventos inesperados pueden alterar las trayectorias previstas. Sin embargo, para fines de planificación y análisis, es prudente considerar este escenario como una posibilidad real y prepararse para ello.
Cálculo del Impacto: ¿Qué Significa el Euríbor al 4,5% para la Hipoteca Media?
Para entender el impacto del Euríbor al 4,5% en la hipoteca media española, primero necesitamos definir qué consideramos una hipoteca media. Aunque los datos varían, podemos tomar como referencia una hipoteca con un capital pendiente de, digamos, 150.000 euros y un plazo restante de 25 años. A esto, le añadiremos un diferencial bancario típico, por ejemplo, del 0,75%.
Consideremos dos escenarios para ilustrar el cambio:
- Escenario 1: Euríbor bajo (por ejemplo, 0,5%)
- Escenario 2: Euríbor al 4,5%
En el Escenario 1, con un Euríbor del 0,5% y un diferencial del 0,75%, el tipo de interés total sería del 1,25%. Para una hipoteca de 150.000 euros a 25 años, la cuota mensual aproximada sería de unos 580 euros.
Ahora, en el Escenario 2, con el euríbor 4,5% hipoteca y el mismo diferencial del 0,75%, el tipo de interés total ascendería al 5,25%. Para la misma hipoteca de 150.000 euros a 25 años, la cuota mensual se dispararía a unos 890 euros. Esto representa un incremento de aproximadamente 310 euros al mes, o más de 3.700 euros al año.
Este incremento no es trivial y puede suponer una carga financiera significativa para muchas familias. La capacidad de afrontar este aumento dependerá en gran medida de la situación económica individual de cada hogar, sus ingresos, su capacidad de ahorro y otros compromisos financieros. Es fundamental que cada hipotecado realice sus propios cálculos, utilizando los datos específicos de su hipoteca (capital pendiente, plazo restante, diferencial) para obtener una estimación precisa del impacto del Euríbor al 4,5% en su hipoteca.
Además de la cuota mensual, una subida tan pronunciada del Euríbor también tiene otras implicaciones. Puede reducir la capacidad de endeudamiento para futuras compras, afectar la liquidez de los hogares y, en casos extremos, aumentar el riesgo de impago, especialmente para aquellos con márgenes financieros ajustados.
Sectores y Familias Más Afectadas por el Euríbor al 4,5%
El impacto del Euríbor al 4,5% en la hipoteca media española no será uniforme. Ciertos sectores y tipos de familias serán más vulnerables a esta subida:
- Hipotecas a tipo variable: Evidentemente, los más afectados serán aquellos con hipotecas a tipo variable. Cuanto mayor sea el capital pendiente y menor el tiempo transcurrido desde la firma de la hipoteca, mayor será el impacto en la cuota mensual.
- Hogares con ingresos ajustados: Las familias con un porcentaje elevado de sus ingresos destinado al pago de la hipoteca serán las que más sentirán la presión. Un aumento de 300 euros o más al mes puede significar una reducción drástica en el presupuesto para otras necesidades básicas.
- Jóvenes compradores: Muchos jóvenes que accedieron a su primera vivienda en los últimos años, con hipotecas a tipo variable y diferenciales bajos, podrían enfrentarse a cuotas significativamente más altas de las que inicialmente habían previsto, lo que podría comprometer su estabilidad financiera.
- Sectores económicos dependientes del crédito: Más allá de las familias, la subida del Euríbor también impacta en el sector inmobiliario, la construcción y otras industrias que dependen del crédito. Un encarecimiento de la financiación puede frenar la inversión y el consumo.
Es crucial que estos grupos identifiquen su nivel de riesgo y comiencen a explorar opciones para mitigar el impacto. La anticipación es clave para navegar por un escenario de euríbor 4,5% hipoteca.
Estrategias para Afrontar la Subida del Euríbor al 4,5%
Ante la posibilidad de un euríbor 4,5% hipoteca en el primer trimestre de 2026, es fundamental que los hipotecados tomen medidas proactivas. Aquí presentamos algunas estrategias clave:
1. Negociación con el Banco
La primera línea de defensa es hablar con su entidad bancaria. Los bancos están interesados en mantener a sus clientes y pueden ofrecer soluciones. Algunas opciones incluyen:
- Novación de la hipoteca: Consiste en modificar las condiciones de su hipoteca actual con el mismo banco. Podría negociar un diferencial más bajo, un cambio a tipo fijo o mixto, o una ampliación del plazo de amortización.
- Subrogación de la hipoteca: Implica trasladar su hipoteca a otra entidad bancaria que ofrezca mejores condiciones. Este proceso puede implicar gastos, pero el ahorro a largo plazo podría ser significativo.
- Carencia de capital: En casos de dificultades económicas temporales, algunos bancos pueden ofrecer una carencia de capital, permitiendo pagar solo los intereses durante un período determinado. Esto no reduce la deuda total, pero alivia la carga mensual.
2. Cambio a Hipoteca a Tipo Fijo o Mixto
Para aquellos con hipotecas a tipo variable, una de las estrategias más efectivas para protegerse de futuras subidas del Euríbor es cambiar a un tipo fijo o mixto. Aunque los tipos fijos actuales pueden ser más altos que los variables con Euríbor bajo, ofrecen estabilidad y predictibilidad en las cuotas mensuales, eliminando la incertidumbre del euríbor 4,5% hipoteca.
- Hipoteca a tipo fijo: La cuota mensual permanece constante durante toda la vida del préstamo, sin importar las fluctuaciones del Euríbor.
- Hipoteca a tipo mixto: Combina un período inicial a tipo fijo (generalmente 3, 5 o 10 años) seguido de un tipo variable. Puede ser una buena opción para aquellos que buscan estabilidad a corto plazo y creen que el Euríbor podría bajar en el futuro.
3. Amortización Parcial de la Hipoteca
Si dispone de ahorros, realizar amortizaciones parciales de la hipoteca puede reducir el capital pendiente y, por ende, la cantidad de intereses a pagar. Esto puede hacerse de dos maneras:
- Reducir la cuota mensual: Manteniendo el mismo plazo, la cuota se reducirá.
- Reducir el plazo de amortización: Manteniendo la misma cuota, el tiempo para pagar la hipoteca se acortará, lo que resulta en un menor pago de intereses totales.
Es importante evaluar si la amortización parcial es la mejor opción, considerando otras inversiones y la situación fiscal personal. Sin embargo, en un escenario de euríbor 4,5% hipoteca, reducir la deuda puede ser una estrategia muy atractiva.
4. Aumento del Ahorro y Creación de un Fondo de Emergencia
Contar con un colchón financiero es crucial. Un fondo de emergencia que cubra al menos 3 a 6 meses de gastos esenciales puede ser vital para afrontar aumentos inesperados en la cuota hipotecaria o cualquier otra dificultad económica. En un contexto de subida del Euríbor, este fondo adquiere aún más importancia.
5. Optimización de Gastos y Presupuesto Familiar
Revisar y optimizar el presupuesto familiar es una práctica saludable en cualquier momento, pero se vuelve indispensable ante un escenario como el euríbor 4,5% hipoteca. Identificar gastos superfluos, buscar alternativas más económicas para servicios o productos, y ajustar el estilo de vida pueden liberar recursos que se destinen al pago de la hipoteca. Cada euro ahorrado cuenta.
6. Búsqueda de Ingresos Adicionales
Explorar opciones para generar ingresos adicionales, como trabajos a tiempo parcial, freelancing o monetización de habilidades, puede ser una forma efectiva de compensar el aumento de la cuota hipotecaria. Aunque no es una solución para todos, puede ser una vía para fortalecer la posición financiera del hogar.
El Papel de las Autoridades y la Regulación
El impacto del Euríbor al 4,5% en la hipoteca media española no solo es una cuestión de finanzas personales, sino también de política pública. Las autoridades y reguladores tienen un papel importante en la protección de los consumidores y la estabilidad del sistema financiero.
En España, se han implementado medidas para aliviar la carga de los hipotecados, como el Código de Buenas Prácticas bancarias para deudores hipotecarios en riesgo de vulnerabilidad. Sin embargo, ante un escenario de Euríbor persistentemente alto, es posible que se requieran nuevas intervenciones o la ampliación de las existentes.
La transparencia por parte de los bancos, la educación financiera para los consumidores y la flexibilidad en las soluciones ofrecidas son elementos clave. Es fundamental que haya un equilibrio entre la salud del sistema financiero y la protección de los ciudadanos. La anticipación de un euríbor 4,5% hipoteca en el primer trimestre de 2026 debería impulsar un debate sobre la idoneidad y suficiencia de las medidas actuales.
Consecuencias a Largo Plazo en el Mercado Inmobiliario
Una subida tan significativa del Euríbor no solo afecta a las cuotas mensuales, sino que también tiene implicaciones a largo plazo para el mercado inmobiliario español. El encarecimiento de la financiación puede:
- Reducir la demanda de vivienda: Menos personas podrán permitirse una hipoteca, lo que podría llevar a una disminución en el número de transacciones.
- Afectar los precios de la vivienda: Una menor demanda y un mayor coste de financiación podrían ejercer presión a la baja sobre los precios de la vivienda, especialmente en aquellas zonas donde los precios ya estaban sobrevalorados.
- Incrementar el stock de vivienda: Si la demanda disminuye y los promotores continúan construyendo, podría generarse un aumento en el stock de viviendas sin vender.
- Fomentar el alquiler: Ante la dificultad de acceder a una hipoteca, más personas podrían optar por el mercado del alquiler, lo que a su vez podría presionar al alza los precios de los alquileres en algunas zonas.
El impacto del Euríbor al 4,5% en la hipoteca media española, por lo tanto, trasciende la economía doméstica y se convierte en un factor determinante para la dinámica del sector inmobiliario en su conjunto. Los inversores, promotores y compradores deben estar atentos a estas tendencias y ajustar sus estrategias en consecuencia.
Conclusión: Preparación y Proactividad ante el Euríbor al 4,5%
La posibilidad de que el euríbor 4,5% hipoteca se materialice en el primer trimestre de 2026 es un escenario que los hipotecados en España no pueden ignorar. El análisis del impacto del Euríbor al 4,5% en la hipoteca media española revela que los aumentos en las cuotas mensuales pueden ser sustanciales, afectando la economía de miles de hogares.
La clave para afrontar este desafío reside en la preparación y la proactividad. No esperar a que la revisión de la hipoteca llegue para actuar es fundamental. Explorar las opciones de negociación con el banco, considerar el cambio a un tipo fijo o mixto, realizar amortizaciones parciales si es posible, y fortalecer la planificación financiera personal son pasos esenciales.
La educación financiera juega un papel vital en este contexto. Comprender cómo funciona el Euríbor, cómo se calcula la cuota hipotecaria y cuáles son las herramientas disponibles para gestionar el riesgo es el primer paso hacia una toma de decisiones informada y estratégica. Los bancos y las autoridades también tienen la responsabilidad de ofrecer información clara y soluciones accesibles.
Aunque el futuro del Euríbor es incierto, estar preparados para un escenario de euríbor 4,5% hipoteca permite a los hipotecados minimizar los riesgos y mantener la estabilidad económica de sus hogares. La adaptabilidad y la búsqueda de asesoramiento profesional serán los mejores aliados en este entorno financiero cambiante.
En resumen, el camino hacia el primer trimestre de 2026 exige una vigilancia constante y una acción decidida por parte de todos los actores involucrados. Solo así se podrá mitigar el impacto del Euríbor al 4,5% en la hipoteca media española y asegurar un futuro financiero más estable para los ciudadanos.


